El "apocalipsis del crédito privado" ha sido un titular recurrente durante un año. Sin embargo, ¿qué está pasando realmente con el crédito privado y cómo se conecta con el "SaaSpocalipsis"?
Este artículo de Juan Ignacio García analiza lo que realmente sucede dentro de esta clase de activos, por qué las añadas de 2020 a 2023 han generado pérdidas reales pero contenidas, y qué significa esta recalibración para los fundadores de tecnología. Ya sea que se esté preparando para un proceso de venta o buscando deuda estructurada para adquisiciones, el ciclo del crédito privado afecta lo que puede hacer, cuándo y bajo qué condiciones.
El auge del crédito privado: una clase de activos de 4 billones de dólares en 15 años
La crisis financiera de 2007 a 2009 tuvo consecuencias duraderas en la industria financiera que se filtraron a la economía real en general, notablemente a través de cambios en las regulaciones bancarias globales.
Dos clases de activos se vieron significativamente afectadas: los bienes raíces y los préstamos hipotecarios, y los préstamos corporativos a largo plazo. La primera es quizás la que más impactó directamente en la vida de las personas, con mayores requisitos de capital para que los individuos compraran viviendas y opciones muy limitadas para que los desarrolladores financiaran sus proyectos, lo que, sumado a una mayor concentración urbana, ha dejado una crisis habitacional global sin un final a la vista. La segunda es el foco de este artículo: los bancos se han retirado casi por completo de los préstamos corporativos a largo plazo.
Esto ha dejado un espacio abierto para los fondos de crédito privado que han desarrollado estrategias flexibles y variadas. Sin embargo, dado que todo su modelo de negocio depende de cobrar comisiones de gestión, prometer altos rendimientos a los inversores y obtener intereses devengados, han tendido a acudir solo a clases de activos altamente remuneradas.
Un tipo particular de préstamo que ha resultado atractivo para los fondos de crédito privado es la financiación de operaciones de compra. Con una estrategia de originación y comercialización simple y escalable, al dirigirse únicamente a fondos de capital privado en lugar de a los prestatarios finales, y con un tipo de cliente cuyos incentivos se alinean claramente con los suyos, rápidamente se apoderaron de las finanzas apalancadas, erosionando aún más la cuota de mercado de los bancos cuando las tasas de interés subieron.

En 15 años, la clase de activos ha crecido hasta aproximadamente 4 billones de dólares en activos totales, con alrededor de 3,2 billones de dólares desplegados una vez que se excluye el capital disponible.
Las empresas de software y tecnología representan aproximadamente el 20% de la exposición al crédito privado, cifra que se duplica hasta cerca del 40% si se incluyen los servicios de TI. Eso supone cerca de 800.000 millones de dólares de crédito desplegados en prestatarios de software. Esta sobreponderación tiene dos causas: las empresas de software carecen de los activos tangibles que los bancos utilizaban tradicionalmente como garantía, y los ingresos recurrentes por suscripción se han tratado como un flujo de caja estable a largo plazo.

Lo que hay debajo de la alfombra: el problema de las añadas de 2020 a 2023
Algo ya es evidente y lo ha sido durante un tiempo: las añadas de 2020-23 fueron malas y hay muchas pérdidas latentes ahí. Observe el siguiente gráfico y tenga en cuenta que las cosas han empeorado notablemente desde que se publicó (datos a diciembre de 2024).

La muy reciente transmisión de Medallia es solo un ejemplo de lo que salió mal en aquellos días: adquisiciones de empresas con poco o nulo beneficio a más de 10 veces sus ingresos, con un apalancamiento de la operación que seguía situándose entre el 40% y el 60%. La estrategia durante esos años era el hipercrecimiento y la esperanza de una salida a 3 o 4 años que refinanciara toda la deuda. Con las estructuras ofrecidas (vencimientos bullet, intereses PIK o en efectivo a elección, y cláusulas covenant-lite), se trataba de apuestas de cuasi-capital disfrazadas de deuda. Cuando el crecimiento se ralentizó y los múltiplos se reajustaron en 2022 y 2023, las cuentas dejaron de cuadrar.
Existe una complicación estructural subyacente a todo esto. La mayor parte de la deuda de las compras apalancadas está estructurada para un servicio de deuda limitado durante su vida útil: vencimientos bullet, términos covenant-lite, e intereses PIK o en efectivo a elección. La salud del préstamo depende de la salud del prestatario, no de las métricas de servicio de la deuda. Las metodologías de valoración son, en consecuencia, más laxas de lo que deberían ser; las directrices de FASB, IASB y la norma 2a-5 de la SEC otorgan a los gestores de fondos una amplia libertad para marcar las posiciones en sus libros. Tomemos el caso de Medallia: los acreedores rebajaron su posición un 25%, lo que implica una recuperación a 5 veces los ingresos. Si eso se mantendrá en el mercado actual es una suposición generosa.
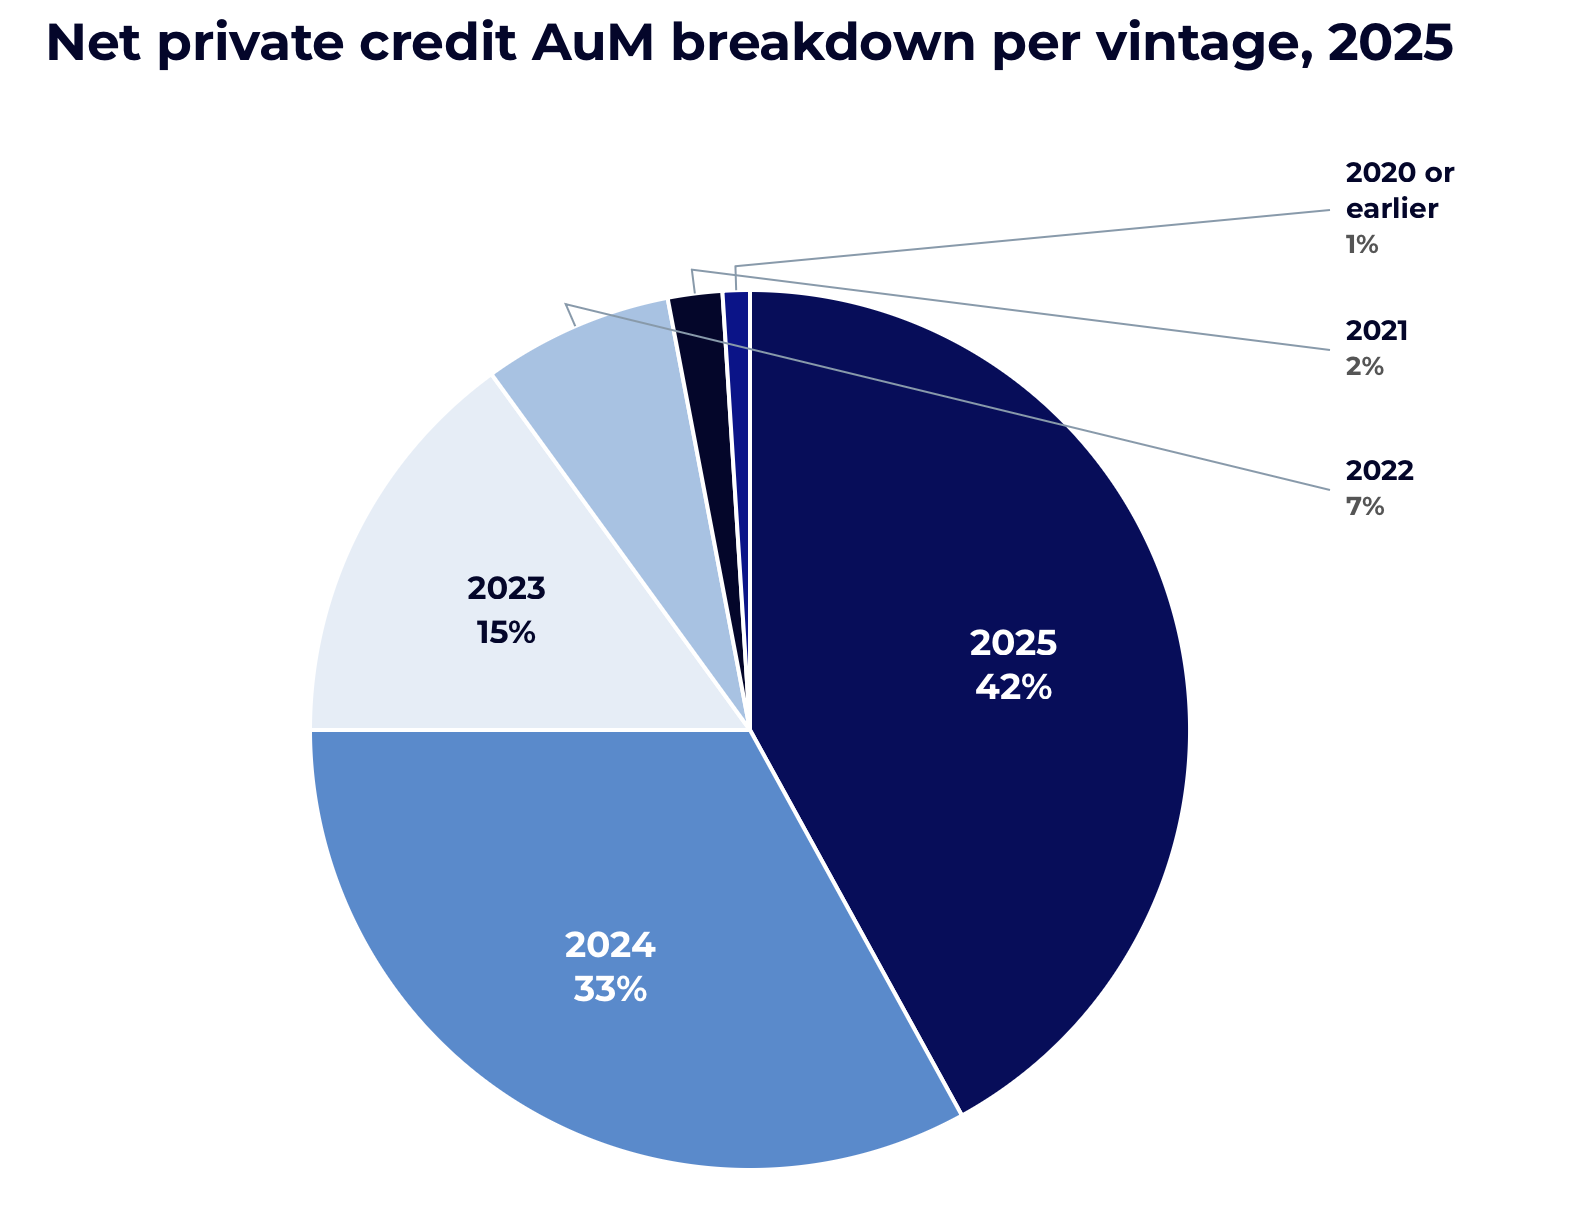
Entonces, ¿qué tan grande es el agujero? La cosecha de 2021 representa una pequeña fracción de los activos netos bajo gestión actuales. El despliegue ha crecido significativamente desde entonces, y la mayoría de los préstamos realizados en esas malas cosechas ya han sido refinanciados o amortizados.
A continuación presento mi estimación del desglose por cosecha de los activos bajo gestión actuales (excluyendo el capital disponible) a día de hoy, basado en la encuesta más reciente de ACC sobre activos bajo gestión y despliegue por año, con estimaciones de reembolsos basadas en un vencimiento medio de unos 5 años.
El panorama a futuro es más saludable, aunque no está limpio. Con la contracción de los múltiplos, el apalancamiento en la cohorte tecnológica de 2025 se acerca más a 3 veces los ingresos que a las 5 o 6 veces de 2021. Eso debería ser lo suficientemente bajo como para cubrir los intereses en efectivo en la mayoría de los casos. Pero el EBITDA/ratio de cobertura de intereses en las transacciones de crédito privado promedia 2x en todos los sectores, y el sector tecnológico se sitúa por debajo de esa media porque los prestatarios tecnológicos tienden a tener un EBITDA escaso desde el principio. El riesgo de refinanciación no ha desaparecido. Se ha trasladado al futuro, a la cohorte que buscará refinanciarse en 2027 y 2028.
De esto se desprende una pregunta más amplia, que merece la pena señalar para futuros análisis: si el crédito privado tiene esqueletos en el armario, y el crédito privado está apalancando al capital privado, ¿qué tan ordenado está el armario del capital privado? Ese es otro artículo.
Crédito privado en SaaS: por qué esto no es 2008
El crédito privado tendrá que purgar unos años de exuberancia. La pregunta es si esto es el fin del mundo para esta clase de activos, o para los prestatarios tecnológicos que la componen. La respuesta, en ambos casos, es no.
No existe un riesgo sistémico en todo esto, por tres razones. Primero, las cosechas de 2020 a 2023 representan una pequeña fracción de los activos netos bajo gestión actuales. El despliegue ha crecido materialmente desde entonces. Segundo, se trata de estructuras de fondos cerrados sin depositantes. Los inversores son fondos de pensiones e instituciones que absorben una pérdida cíclica, no titulares de cuentas minoristas que provocan una retirada masiva. Tercero, el capital disponible esperando ser desplegado se acerca al billón de dólares, y la liquidez global se mantiene en niveles máximos.
Los rendimientos reportados del crédito privado siguen situándose en dígitos bajos de dos cifras, aunque datos recientes a nivel de activos sugiere que varios gestores de renombre tendrán que reconocer pérdidas que comprimirán aún más esas cifras. El resultado es una purga y un reinicio, no un colapso. Los fondos volverán a desplegar capital bajo políticas modificadas, darán por cerrado el ciclo y el cuartil superior de gestores ganará cuota de mercado a costa del inferior.
Qué significa esto para las valoraciones de SaaS en 2026
Para los fundadores de empresas SaaS del mercado medio, el impacto práctico es más matizado que un simple "las valoraciones han bajado". Hay tres factores que están cambiando.
- La política de apalancamiento se autorregula, no colapsa. Unos múltiplos de ingresos más bajos en las nuevas operaciones significan automáticamente un apalancamiento absoluto menor, incluso si se mantiene la política porcentual. Una compra apalancada de 6x ingresos al 50% de apalancamiento supone un préstamo menor en dólares que una compra de 8x ingresos al 50% en 2021. Esto por sí solo no comprime su oferta. La compresión solo ocurre si los fondos reducen su política de LTV del 40-60% al 25-40%. El escenario base es que mantengan su política en activos de calidad y la endurezcan en casos límite.
- La bifurcación entre el SaaS limpio y el expuesto a la IA se agudiza. Los fondos de capital privado y crédito privado seguirán asociándose para adquirir empresas de software de primer nivel a múltiplos sólidos. Se mantendrán alejados de activos con riesgos existenciales relacionados con la IA o métricas SaaS débiles. La parte media del mercado se reduce más rápido que la superior.
- Las pruebas de estrés de refinanciación se vuelven más estrictas. Dado que la mayoría de las estructuras de deuda LBO dependen de una salida exitosa para el reembolso (PIK, covenant-lite, estructuras bullet), los compradores están poniendo a prueba si su empresa estará lista para una salida en tres o cuatro años. La exposición a la IA encabeza ahora esa lista de preguntas, junto con la concentración de clientes, la durabilidad del NRR y el realismo de las previsiones de crecimiento de los ingresos.
Qué significa esto para su proceso de venta y su estrategia de deuda
La composición de compradores en su proceso de venta es, posiblemente, más importante en 2026 que en 2021. Para empresas SaaS limpias, rentables y con un NRR alto, las formaciones directas de plataformas de capital privado y las adquisiciones complementarias respaldadas por capital privado compiten activamente, con un interés selectivo de compradores estratégicos que persiguen tesis de IA o ciberseguridad. El capital está ahí y los cálculos de suscripción funcionan para activos premium; por lo tanto, lleve a cabo un proceso competitivo estructurado y riguroso. Aquí es donde un enfoque disciplinado produce los mejores resultados.
Para el SaaS de nivel medio o expuesto a la IA, el conjunto de compradores realistas se reduce. Los compradores estratégicos directos están en gran medida a la espera de operaciones transformadoras en el mercado medio. Las formaciones directas de plataformas de capital privado son más selectivas. Las plataformas respaldadas por capital privado que ejecutan programas de adquisiciones complementarias se convierten en el comprador activo dominante. Por lo tanto, el diseño del proceso cambia en consecuencia: en lugar de un barrido amplio, el trabajo consiste en identificar qué plataformas tienen mandatos verticales activos que se ajusten a su negocio e involucrarlas con una narrativa alineada con la tesis. Las recientes tendencias de fusiones y adquisiciones en 2026 ya apuntan a esta concentración y las dinámicas del crédito privado la refuerzan.
Para los fundadores que buscan deuda estructurada para financiar adquisiciones o construir una plataforma de consolidación, la misma recalibración les afecta directamente. El endurecimiento de la suscripción por parte de los fondos significa pruebas de cobertura más estrictas, LTV más conservadores en nuevas adquisiciones y menos apetito por estructuras de hipercrecimiento con un EBITDA insignificante. También significa que los gestores del cuartil superior siguen desplegando capital de forma agresiva para negocios limpios y plataformas bien concebidas. Los términos que puede negociar dependen de qué prestamistas compiten por su facilidad crediticia, en qué punto del ciclo se encuentran y con qué claridad su caso de negocio se traduce en un flujo de caja refinanciable. Esta es la perspectiva desde la que L40° analiza ambos lados de la estructura de la operación, asesorando a los fundadores en resultados de venta y en la obtención de deuda estructurada para financiar adquisiciones y consolidaciones.
En resumen:
- Las pérdidas latentes en el crédito privado son reales. Las añadas de 2020 a 2023 generarán depreciaciones que aún no se han reflejado completamente en los rendimientos reportados.
- No existe un riesgo sistémico en esas pérdidas. Estructuras de fondos cerrados, sin depositantes, cerca de 1 billón de dólares en capital disponible y liquidez global en niveles máximos.
- Los fondos continuarán invirtiendo bajo políticas modificadas. Es poco probable que los bancos vuelvan a liderar los préstamos corporativos. Es más probable que se endurezca la regulación, especialmente en lo que respecta a las metodologías de valoración y presentación de informes.
- Las valoraciones tecnológicas experimentarán una compresión selectiva. El impacto diferenciará entre buenos y malos activos. Múltiplos premium para métricas SaaS sólidas. Suscripción más rigurosa para activos expuestos a la IA o con un EBITDA ajustado.
Para los fundadores, este es un mercado que premia la preparación, la claridad en las métricas y una narrativa creíble sobre la capacidad de defensa frente a la IA. Ya sea que esté gestionando un proceso de venta o buscando deuda estructurada para adquisiciones, entender en qué lado de la bifurcación se encuentra y adaptar su historia en consecuencia es lo que separa los resultados excepcionales del resto. Hable con L40° sobre su salida.
Recomendado
- Tendencias de fusiones y adquisiciones para 2026: qué deben esperar los fundadores tecnológicos
- El debate sobre los "wrappers" de IA: ¿cómo valorarlos?
- Consolidaciones de IA en 2025: lo que los fundadores deben saber
- Múltiplos SaaS: puntos de referencia de valoración para 2025
Una versión técnica más extensa de este análisis se publicó originalmente en el Substack de Juan Ignacio García.